
諮詢電話

400-993-9050
微信二維碼

掃碼諮詢方案

行業資訊
免費試用
首頁 / 公司新聞 / 行業資訊 / 企業關注的不再是“如何存儲文件”——IDC解讀中國智能企業內容與知識平臺市場

企業關注的不再是“如何存儲文件”——IDC解讀中國智能企業內容與知識平臺市場

企業需求正由企業網盤、內容管理等單點產品采購,逐步轉向覆蓋內容管理、知識管理和AI應用的一體化平臺建設。AI大模型的發展推動企業內容平臺由“文件存儲工具”升級為“知識資產基礎設施”。內容統一管理平臺、知識庫、AI助手、智能體成為新的投資重點。
IDC看到,在這個市場,AI能力的演進會有四個階段。目前市場多數產品仍處於AI功能增強和工作流優化階段,而領先平臺正在向知識資產化和Agent化方向演進。
這一判斷,來自IDC對中國智能企業內容與知識平臺市場的持續跟蹤與研究。
市場現狀及競爭格局
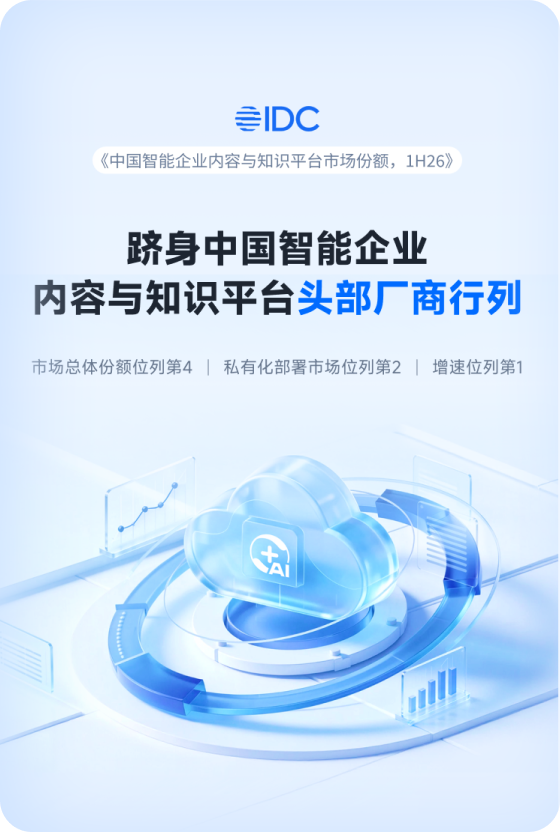
國際數據公司(IDC)於2026年9月發布的《市場份額:中國智能企業內容與知識平臺市場份額,2026年上半年》顯示,中國智能企業內容與知識平臺2026年上半年的市場規模達到了10.9億人民幣,同比增速19.0%,市場保持快速增長。
同時,數據安全、本土化替代、跨境合規及行業數字化升級持續推動市場擴容,頭部廠商憑借平臺能力、AI集成能力和行業實踐進一步提升競爭優勢。
市場排名前五的廠商市場份額占比超過50%,表明該市場仍然是一個由頭部廠商主導的市場。本土廠商正依托AI、本地化交付及行業解決方案持續提升市場影響力。其中,聯想Filez業務正由企業網盤與內容協同向智能內容與知識平臺升級,強調數據安全、內容治理、多雲架構、全球觸達及行業化應用方案,在制造、金融、工程等行業和大型企業市場具有競爭力;百度網盤企業版在多模態內容管理、AI視頻剪輯、AI商業級人像精修、多模態知識檢索等場景持續增強競爭力,近年來進一步完善專屬版能力,並在集成、安全、品牌定制等方面全面升級;360億方智能以私域知識治理、安全權限體系和AI知識庫為核心競爭力,並強調“存智一體”和知識驅動的AI落地,依托集團安全能力在數據安全要求較高的行業持續拓展。
整體來看,2026年上半年市場增長的核心動力來自AI能力與傳統業務需求的深度融合。制造業的存量資產管理和安全合規、服務業和互聯網的AI場景化提效、金融和政府的私有化部署需求,構成了當前市場增長的三大支柱。隨著AI從單點輔助向業務流程自動化演進,各行業對AI應用的投入將持續擴大。
IDC對智能企業內容與知識平臺的定義
IDC對於智能企業內容與知識平臺的定義是,該軟件幫助企業采集、創建、管理、轉換、共享、發布及存儲企業文件、文件夾等內容,並可在指定設備、人員及應用之間進行共享和發布,為知識管理與合規管控奠定底層基礎;同時,結合業務流程管理、數據分析能力及AI核心能力,依托AI語義識別、智能分類,把企業非結構化內容轉化為可治理、可協同、可搜索、可被AI調用的知識資產。
另外,本市場追蹤的是企業級產品,個人網盤和個人內容知識管理類的產品不在該報告統計範圍內。
AI能力演進的四個階段
IDC觀察到在這個市場AI能力的演進會有四個階段。目前市場多數產品仍處於AI功能增強和工作流優化階段,而領先平臺正在向知識資產化和Agent化方向演進。
  • 階段一:功能增強
    AI作為輔助功能,不改變產品形態。比如摘要、問答、OCR、圖片識別。
  • 階段二:工作流嵌入
    AI開始影響用戶工作方式。比如自動分類、智能搜索、內容生成。
  • 階段三:數據層重構
    文件轉化為企業知識資產。比如AI知識庫、語義/多模態理解、多文檔關聯。
  • 階段四:Agent化
    AI成為企業數字員工。比如自動執行任務、調用系統、流程自動化。

市場發展情況及趨勢
基於本次報告對於市場的調研和對未來趨勢的判斷,IDC認為,中國智能企業內容與知識平臺市場發展情況和趨勢如下:
01
AI驅動內容智能化
AI已成為企業內容與知識平臺市場的核心增量。企業網盤和內容管理應用正從存儲、傳統文檔管理、協作工具,升級為支持AI Agent、語義理解、自動化流程和智能內容發現的智能平臺。

生成式AI(GenAI)和Agent技術推動內容管理從“存儲-檢索”向“洞察-行動”轉變,內容成為AI驅動業務流程和決策的基礎燃料。典型場景包括:自動文檔摘要、AI內容生成、智能標簽、知識圖譜、內容安全檢測、自動化合規審查、智能內容路由等。
02
技術架構重構和安全合規增強
AI技術正在驅動技術架構的重構:RAG(檢索增強生成)成為AI知識庫的核心架構,產品通過多模態技術打破信息形態壁壘,Agent化從概念走向早期落地,隱私計算與安全可控正在成為技術標配。

伴隨AI化進程,數據安全、隱私保護、合規治理成為企業采購和廠商競爭的硬性指標。端到端加密、細粒度權限、審計追蹤、合規引擎、跨境數據流動管理等能力成為平臺標配。

數據治理與AI治理將成為新的競爭維度——“哪個AI可以用哪些數據”比“誰能看文件”更重要。
03
內容和知識與流程深度融合,場景化落地
內容與知識服務正與業務流程自動化(BPA)、智能流程自動化(IPA)、低代碼/無代碼平臺深度融合,推動內容和知識驅動的業務創新。低代碼/無代碼工具賦能業務人員自定義內容流程、自動化Agent和集成,提升業務敏捷性。

行業場景成為服務廠商差異化競爭的關鍵要素,行業專屬內容和知識智能體、合規模塊、數據治理能力需求快速增長。
04
AI成為市場增長的新動力
企業非結構化數據持續增長,對統一存儲與治理、協同辦公、國產化替代、數據安全合規的需求仍然是市場增長的基本盤。

但是無論是政府機構還是各類企業,傳統行業抑或是新興行業,對AI的需求與落地實踐均在持續增加。在此背景下,企業采購可助力企業實現高效內容管理與協同、將文件沉澱為知識資產並生成全新業務內容的AI產品及功能,已成為智能企業內容與知識平臺市場增長的全新驅動力。
05
多種部署模式滿足不同用戶需求
與全球情況有所不同,中國市場的公有雲部署模式和私有化部署模式市場規模都保持著兩位數的增長。

傳統企業和政府對於私有化部署模式更加青睐;互聯網公司、服務、批發零售行業以及中小企業對於公有雲模式的便捷和性價比更加認可;甚至還有客戶提出混合部署(數據在本地、應用在雲端)的需求。不同的部署模式滿足了不同用戶的需求,市場向多雲化和混合模式交付的方式發展。
06
市場競爭格局從單一產品競爭轉向生態和平臺競爭
市場競爭格局正從單一產品能力競爭轉向生態和平臺能力競爭。不同類型廠商依托自身優勢切入市場,分別在內容資產治理、辦公入口、智能檢索和模型應用等方面形成差異化能力。

隨著企業AI應用深入,未來競爭重點將從簡單的知識庫問答功能,轉向覆蓋內容底座、AI理解、多模態處理、權限治理和Agent執行的全鏈路能力。具備企業知識沉澱、數據治理、安全管控以及生態連接能力的平臺型廠商,有望成為企業建設知識資產基礎設施的首選。


分析師觀點

IDC中國助理研究總監李昭表示,企業關注的不再是"如何存儲文件",而是如何讓文件被機器理解、被語義搜索、被智能問答、被Agent調用——文件系統正在演變為知識系統,存儲正在成為可推理的數據層。未來競爭核心將從AI功能競爭轉向企業知識資產基礎設施競爭。智能企業內容與知識平臺將成為連接企業數據資產與智能應用的重要基礎設施,推動企業從“人找文件”進入“AI理解知識、調用知識並執行任務”的新階段。

溫馨提示

X

加入微信,我們會盡快聯系您!

確定